José García Abad
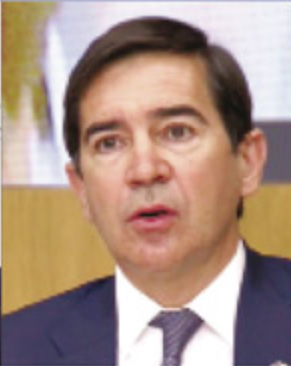
“Ahora tenemos un tren que está pasando, un tren en marcha, yo animo a todos a que se suban porque, si no lo hacen, puede que no haya otro”, había advertido el presidente del BBVA Carlos Torres en los micrófonos de RNE. Tras el estrepitoso fracaso de la OPA expresó su frustración lamentando que “Todos hemos perdido una oportunidad”. Realmente quien ha pedido la oportunidad, la de mostrar decencia y marcharse a su casa es este experto en mantenerse en el poder contra viento y marea.
Se apoya Torres apoyado en un consejo y directivos paniaguados, muchos de ellos beneficiados de una purga realizada por quien le nombro, a Francisco González ( FG), hoy en el banquillo, que se blindó expulsando o forzando la salida de la flor y nata del sector colocando a estómagos agradecidos de adhesión inquebrantable.
Torres afirma con cinismo que no tiene por qué marcharse pues cuenta con el apoyo de ese complaciente consejo de administración, al tiempo que soborna a los accionistas sobre los que lanza ingentes cantidades de dinero: 36.000 millones a pagar en tres años, 13.000 a corto plazo; recomprando acciones el 31 de este mes de octubre por cerca de 1.000 millones, iniciando una recompra adicional y abonando el 7 de noviembre el mayor dividendo a cuenta de su historia (0,32 euros por acción), por un total de aproximadamente 1.800 millones de euros.
Tropezar dos veces en la misma piedra
No le importa que ello repercuta en la reputación de este gran banco que fue un ejemplo de modernidad cuando se fusionaron el Bilbao y el Vizcaya. Antes de que Aznar con Rato metieran sus manazas en él entonces BBV colocando al frente del BBVA con la “A” del más pequeño, el banco público Argentaria, a Francisco González, benefactor de Rato que, directivo de bolsa no tenía ni idea bancaria.
Torres ya perdió la oportunidad de legitimarse como estratega al no aprender del fracaso del primer intento de OPA realizado en noviembre de 2020 justificando la advertencia popular de que el hombre es el único animal que tropieza dos veces en la misma piedra.
Perdió la oportunidad de mostrar su perspicacia sobre lo que podía ocurrir que distingue a los buenos gestores, mostrando la incapacidad de su nariz en calibrar ambientes. Asegura como disculpa que fue la expectativa de una segunda OPA la causante del estropicio, de obtener un magro 25, 47 % cuando él predecía al menos un 50.
No supo prever lo que decidiría la cuarta parte del accionariado ni los grandes fondos de los que presumía su apoyo. Ni por supuesto Josep Oliu, quien había aconsejado en a sus accionistas que tiraran la oferta a la papelera. “Los minoristas, advirtió, rechazan de forma masiva esta OPA, y si la rechazan los minoristas que nosotros tenemos, significa que la rechazan de forma masiva los clientes del Banco de Sabadell. Esto da una idea de cuál es la realidad de esta operación”.
En sus 144 años de vida el Sabadell ha sabido conservar contra viento y marea su propia identidad. El banco estaba en contra de las fusiones pero no paró en sus absorciones: el Atlántico en 2003; el Urquijo de banca privada, en 2006; el Guipuzcoano en 2010; la Caja de Ahorros del Mediterráneo (CAM) en 2011, por un euro al quebrar la entidad, con 6.500 empleados, 1.000 oficinas y hasta 70.000 millones en activos; en 2014 desembarca en América Latina con una filial en México; en 2015 adquirió el banco escocés TSB a Lloyds por 1.700 millones de libras que ahora ha vendido al Santander por 3.200 millones de euros que repartirá mayoritariamente entre sus accionistas.
Desde 1996 el Sabadell ha ido integrando en el grupo, además de estos al NatWest España, Herrero, Caixa Penedès, Lloyds, Gallego, TransAtlantic Bank, Mellon United National Bank, Lydian Private Bank y JGB Bank en Miami (Estados Unidos).
Le falló la nariz y el santo temor al Gobierno
Carlos Torres afirmó en los micrófonos de Radio Nacional de España que estaba convencido de que superarán el 50%. Le falló su nariz, pero también el instinto bancario que como bien saben sus colegas aconseja un santo temor al Gobierno.
Josep Oliu comentó: “El Gobierno ha hecho su labor. En el mundo existe política, existen ciudadanos y existen necesidades que van más allá del mero egoísmo accionarial. Y estas necesidades, que son las necesidades de interés general de la competencia, no tienen nada que ver con los intereses del accionista particular”.
En estas frases quedan perfiladas las enseñas, el santo y seña de ambos personajes: el del BBVA que predica por la lógica de la optimización de beneficios, de la rentabilidad comparada, y el de un Sabadell creado por empresarios del textil que consideran al banco algo suyo.
Destaca Oliu la función social de la banca y las consideraciones regionales que garantiza el Gobierno insistiendo en el valor de la competencia pues con esta fusión cambiaria el mapa bancario español, dejando el 70 por ciento del mercado en manos de tres grandes bancos. Josep Oliú (Sabadell,1949) a la izquierda y Carlos Torres (Salamanca, 1966) a la derecha, simplificando un tanto.
Josep Oliu, el más veterano de los banqueros españoles, solo posee un 0,13% del Sabadell, muy por debajo de lo que poseen los grandes fondos y el mexicano Martínez con cerca del 4 % del capital, escaldado en esta operación. El sueldo de Oliu es de los más bajos de sus colegas del Ibex, es de 1,7 millones de euros (68.000 es la media de retribución de sus empleados) pero disfrutará de una pensión de 9 millones una vez deje su puesto, por una jubilación que no está en su horizonte.
El competidor de Oliu en la OPA, Carlos Torres, ocupa el puesto octavo con una retribución de 8.394 millones de euros, y tiene asegurada una pensión de 34.74 millones (el sueldo medio de sus empleados se limita a los 48.000 euros).
Oliu contó con patronales, sindicatos y políticos
Josep representa a una parte del accionariado, empresarios catalanes de varias generaciones vinculados a muerte con el banco y contó con el apoyo de las principales asociaciones empresariales y sindicales catalanas, así como del PSC y de algunos dirigentes del PP.
Expresaron su apoyo la Cambra de Comerç de Barcelona, Foment del Treball, Pimec y Cercle d’Economia cuyo presidente Jaume Guardiola, había sido consejero delegado del Sabadell hasta su jubilación.
Contaba Oliu, frente al BBVA, con los empresarios y políticos valencianos pues no hay que olvidar la adquisición por parte del Sabadell de la CAM con amplia implantación en la comunidad valenciana y en la murciana, y el hecho de que a la salida de Cataluña optó por Alicante como sede.
El BBVA no ha logrado seducir a los altos directivos del Sabadell a cuyo frente se encuentra históricamente la familia Oliu, Joan y Pep, que han controlado el banco durante medio siglo. Josep Oliu cedió el poder ejecutivo al fichar al madrileño César González-Bueno como consejero delegado pero sigue mandando. No necesita poderes, desprende auctoritas. Le basta con fruncir el ceño, torcer la nariz o mover las cejas para marcar su voluntad.
El Gobierno había avisado
Carlos Cuerpo, ministro de Economía, había avisado: “Ahora mismo tenemos una opinión de rechazo a esta opa”. Tuvo en consideración problemas de competencia, de tipo regional y de consideración de Cataluña en beneficio del president Illa pero también algo habrá tenido que contar en el trasfondo de la oposición el riesgo reputacional, que el banco vasco esté atrapado en el escándalo Francisco González/Villarejo.
El Gobierno limitó despidos, cierre de oficinas y consideraciones regionales y lo que resultó más doloroso para el BBVA al que obligó mantener separadas durante tres años prorrogables por dos más ambas entidades, lo que fue interpretado por los analistas financieros como un palo para el opista pero que dejó impertérrito en su arrogancia a su presidente.
Supieron aplicar el debido respeto al Gobierno Isidro Fainé al absorber a Bankia o Ana Botín al tragarse al Popular. A Torres le castigó la arrogancia que nubla la vista y atrofia la pituitaria.
Un banco ejemplar manipulado por Aznar
Los bancos Bilbao y Vizcaya, núcleo inicial del BBV, dirigidos por José Ángel Asiain y Pedro de Toledo, ambos fallecidos, respectivamente tuvo unos inicios gloriosos como banco moderno en contraste con los vetustos bancos como el Banesto o el Central.
Después sufrió la manipulación del gobierno Aznar con Rodrigo Rato a la cabeza que forzó la fusión con el banco público Argentaria añadiendo la “A” del BBVA aprovechándose del escándalo producido por un delito del equipo de Emilio Ibarra.
En diciembre de 2001 el copresidente del BBVA, Emilio Ybarra, y el consejero delegado, Pedro Luis Uriarte, se ven obligados a dimitir al descubrirse que los miembros del Consejo procedentes del BBV tenían un fondo de pensiones no declarado de 19.267.721 dólares en Delaware, un paraíso fiscal. El fondo se había constituido en origen para pagar a Javier de la Rosa el “rescate” del paquete accionarial que había conseguido KIO, el fondo kuwaití.
FG amenaza a Ybarra con sacar el asunto a la luz, lo que le llevaría a la cárcel, si no dimite. El bilbaíno había confesado en una reunión privada con gente del BBV, ante quienes justificó que “entregara” el banco al gallego, FG, que “estamos cogidos por los huevos”. El Tribunal Supremo lo absolvería de la acusación de apropiación indebida.
Aprovechando el escándalo Rato dio un golpe de mano apoyado por un Aznar que desconfiaba de que un gran banco sirviera al nacionalismo vasco. Colocó Rato a su amigo y económicamente benefactor Francisco González (FG) un personaje que expulsó a lo más florido de una entidad ejemplar quien dejó al banco en la infamia y en los tribunales donde permanece tras su utilización del comisario Villarejo para mantenerse en su puesto con procedimientos delictivos como el espionaje a bancarios, políticos y periodistas.
Torres no pudo ignorar el escándalo Villarejo
Nadie podía creer que Torres, la mano derecha de FG, que ingresó en el banco en 2008, CEO desde 2015 a 2018 y presidente a partir de 2019 no se había enterado de la contratación de Villarejo.
Cuando FG fue procesado los núcleos accionariales que le apoyaban manejaron hábilmente el miedo a la desestabilización de un banco de un lamentable historial de manipulación política para mantener al frente de la entidad al favorito de FG. Y Torres derrochó habilidad en proteger a su benefactor al tiempo que fingía facilitar la labor de la justicia.
Sostenía Pedro de Toledo que “las fusiones son como el barro que tienes que moldear muy rápido porque si no se secan y se rompen”. Decía que las fusiones se hacen por amor o por interés pero que hay que hacerlas para que funcionen por ambas razones, por interés y por amor.
Me honré con la amistad de Pedro desde los tiempos en que mandaba en el Vizcaya. Era un personaje que rompía con el arquetipo del banquero. Hablaba poco pero cuando se sentía en confianza mostraba una brillantez apabullante.
Cuando Mario Conde y Alfonso Escámez trajinaban la fusión del Banesto con el Central, Pedro de Toledo me comentó: “Será como el matrimonio entre un sifilítico y una sidótica. De ahí no puede salir nada bueno”.
El ranking ya no es lo que era
Las fusiones tradicionales fueron monitorizadas por el deseo de escalar puestos en el ranking, especialmente el primero del pódium en el que se debatieron inicialmente el Banesto y el Central, hasta que Emilio Botín consiguió tras tragarse a estos y al Hispano Americano, en el campeón de la primera división.
Lo natural en las fusiones que hasta ahora han sido o se han acariciado es el juego entre la prepotencia de los grandes, de los absorbentes y la oposición de los absorbibles basada esta última en la de sus altos directivos a pasar de cabeza de ratón a cola de león y la no menos poderosa de cientos de directivos que veían sus puestos peligrar.
A veces hay que moverse rápido para permanecer en el mismo lugar, decía la Reina Roja a Alicia en el cuento de Lewis Carroll. El BBVA después de años viendo cómo la distancia con el Santander y más recientemente con CaixaBank se agrandaba optó por zamparse al vallesano antes de que se lo quitaran de las manos, lo que le convertiría en el segundo banco del país.
A favor de la operación estaban algunas sinergias sobre todo en Cataluña, así como superar los problemas reputacionales.
El hecho relevante a la CNMV llegó apenas horas después de que BBVA anunciara la venta de su filial en Estados Unidos por 9.700 millones de euros. Esta operación le generó unas plusvalías de 580 millones y una ganancia de capital de 300 puntos básicos.
Con dinero fresco, o caliente, en el bolsillo, la mejora de la solvencia que dicha venta le generaba y la presión de los reguladores de entonces para que moviera ficha -Pablo Hernández de Cos desde el Banco de España y Andrea Enria y Luis de Guindos desde el BCE- el presidente de BBVA, Carlos Torres, se lanzó a protagonizar la segunda gran fusión bancaria en menos de unas semanas.
BBVA y Sabadell sumarían un volumen de activos de 963.108 millones de euros, aún por detrás de los 1,5 billones del banco que preside Ana Botín. Se convertirían en el segundo banco español por oficinas, crédito y depósitos, por detrás de CaixaBank, y por delante del Santander y se encontraría como uno de los 10 mayores bancos de la eurozona.
Mucho cuidado con el cuento de las sinergias
Los analistas cifraron las sinergias en unos 800 millones en dos años. ¿Cómo? Una gran parte del ahorro de costes vendría del cierre de oficinas y el recorte de plantilla. Un análisis de la consultora Bain & Company de las oficinas muestra que habría solapamiento con el 29% de la red conjunta, lo que equivaldría a que podrían sobrar 1.250 sucursales.
Lo natural en las fusiones que hasta ahora han sido o se han acariciado es el juego entre la prepotencia de los grandes, de los absorbentes y la oposición de los absorbibles basada esta última en la de sus altos directivos a pasar de cabeza de ratón a cola de león y la no menos poderosa de cientos de directivos que veían sus puestos peligrar.
Un directivo de una entidad bancaria que se protege con el seudónimo de “Javier Gallego” me hacía un análisis perspicaz al respecto:
“Son manejadas algunas razones por los partidarios de la absorción: El mayor tamaño reduce los costes unitarios de producción, las llamadas economías de escala, y con ello la rentabilidad aumenta. Por otra parte, la entrada en un nuevo mercado es más eficaz y rápida si se hace a través de una entidad ya existente en el mismo, el crecimiento inorgánico, que si se construye por la propia empresa “ladrillo a ladrillo”. Pero, ¡ojo!, es posible que se esté incubando un problema mayor a futuro, ya que con un poco de cinismo ya se sabe que las soluciones de hoy son el germen de los problemas de mañana
Sin duda, la integración de sociedades por vía de adquisición es en principio razonable como estrategia de crecimiento y diversificación de negocios. La compra es la mejor demostración de que hay un ganador claro (y por tanto, es inevitable, un perdedor) que lidera la operación. Si el camino es la fusión, me gusta mucho menos. Y si además se aplica el eufemismo de la “fusión entre iguales”, entonces hay que temer lo peor”.