Novedades en la OPA del BBVA al Banc Sabadell
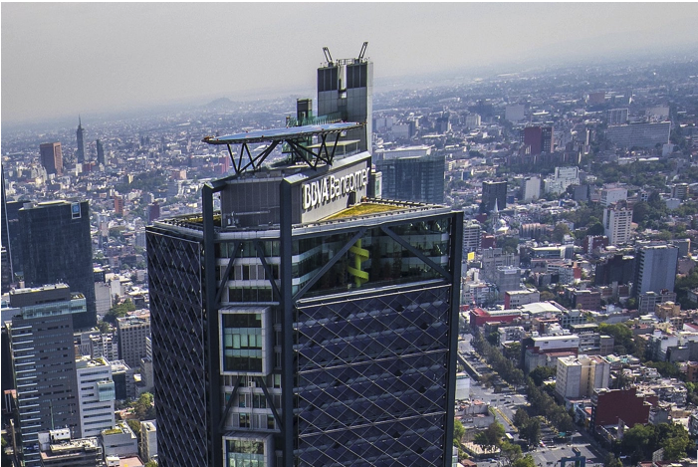
La Torre BBVA CDMX en Ciudad de México, sede central del BBVA en el país norteamericano. Fotografía aérea propiedad del Gobierno de CDMX.
Rafael Suñol
16 noviembre 2024
Este artículo es la continuación y puesta al día del que publiqué el 17 de junio de 2024 en la revista política&prosa y en ojoavizor.eu : La OPA del BBVA al Banc Sabadell.
El tiempo de análisis y autorización de las comisiones reguladoras es necesariamente largo y, cinco meses, dada la complejidad de la información requerida, no parece excesivo. Efectivamente, este es el tiempo que ha tardado la Comisión Nacional del Mercado de la Competencia (CNMC) en emitir su dictamen sobre la OPA del BBVA al Banc Sabadell.
Su criterio es el más relevante, dado que recomienda pasar a la segunda fase —como parece lo más razonable, lógico y aconsejable—, por lo que el desenlace de la operación no solo se alargará sino que aparecerán los “condicionantes” que la harán definitivamente posible o no.
¿Qué ha cambiado en estos cinco meses?
El BBVA ofreció una prima del 30 % en acciones cuando formuló su oferta. El mercado ha ido descontando eventos y ahora la prima es del 3 %. Así, las acciones del B. Sabadell subieron un 12 %, mientras que las del BBVA bajaron un 11 %.
El entorno geopolítico también ha cambiado sustancialmente. El 70 % de los beneficios del BBVA provienen de mercados emergentes, y el 44 % del margen bruto procede del negocio mexicano, muy sensible a los recientes procesos electorales en México y Estados Unidos. Así, el peso cayó un 18 % desde las presidenciales mexicanas y lo sigue haciendo con fuerza a raíz de la victoria de Trump.
Independientemente de estos nuevos elementos, que no dejan de tener su relevancia, el problema de base sigue siendo el mismo, como describía en mi artículo de junio.
Existe un problema claro de competencia. No se trata tanto del número de oficinas, que está muy concentrado en ciertas zonas geográficas, sino de concentración en el tipo de clientes pymes, especialmente en los territorios de Cataluña, Comunidad Valenciana y Asturias.
Porque el “crédito a pymes” se trata de un producto muy especializado, que singulariza tanto al BBVA como al Sabadell, que han atesorado una gran experiencia en este segmento del mercado. Es, además, un producto escaso, que no depende directamente de la implantación granular de las oficinas bancarias, porque las empresas se desplazan fácilmente para conseguir una buena oferta de financiación específica. Un buen análisis para conocer la concentración no pasaría, pues, por leer los códigos postales, sino el peso del crédito por cliente y estudiar con cuántos bancos trabajan las pymes.
Todo esto habrá tenido en cuenta la CNMC para decidir pasar a la segunda fase, a fin de poder concretar qué medidas establece para dar salida a la OPA.
Parece evidente que el modelo a seguir no es el caso CaixaB-Bankia. En primer lugar porque se trataba de una fusión entre “generalistas”/banca universal en abundante competencia, no especializados en pymes, dispersos en el territorio, y, además, Bankia venía de una crisis que hacía posible y aconsejable la búsqueda de un “caballero blanco”.
Los argumentos de tipo general que apuntaba en mi anterior artículo siguen vigentes. En un mercado tan regulado no tiene sentido pretender una operación no deseada si puede erosionar un bien general como es un mercado en competencia que atiende a colectivos que habría que tratar con cuidado, especialmente en determinados territorios.
Porque el peso de la prueba no debe aportarlo el 50,1 % de los accionistas del B. Sabadell, en función de sus intereses, cuando se trata de organizar un mercado que dé servicio a colectividades mucho mayores. Y que además pueden incluso no ser clientes del banco. Y cuando casi toda la sociedad civil (incluso política) se ha manifestado contraria a la operación.
Después de cinco meses, a la vista de las circunstancias ambientales, quizás el Consejo del BBVA debería repensar el movimiento y dejar sin efecto la oferta. Porque al pasar a la Fase II, además de alargar el período de interinidad para ambos bancos, no se hace más que retrasar la decisión al tener que ajustarse a las condiciones que establezcan Competencia y el Gobierno. Que pueden no encajar, ni interesar al Consejo del BBVA, como ya ha reconocido un portavoz del propio banco.